

E-Rechnung in Deutschland: Was bis zum 1.1.2027 zu tun ist
Viele Unternehmen haben zwar bereits ein E-Mail-Postfach für den Empfang eingerichtet. Für eine rechtssichere Umsetzung reicht das allein aber meist nicht.
Elektronische Rechnungsstellung in Frankreich: Kulanz zum Reformstart
Frankreich startet die E-Rechnungsreform planmäßig. Für gutgläubige Unternehmen gilt in der Anlaufphase Kulanz – ohne Aufschub der Pflichten.
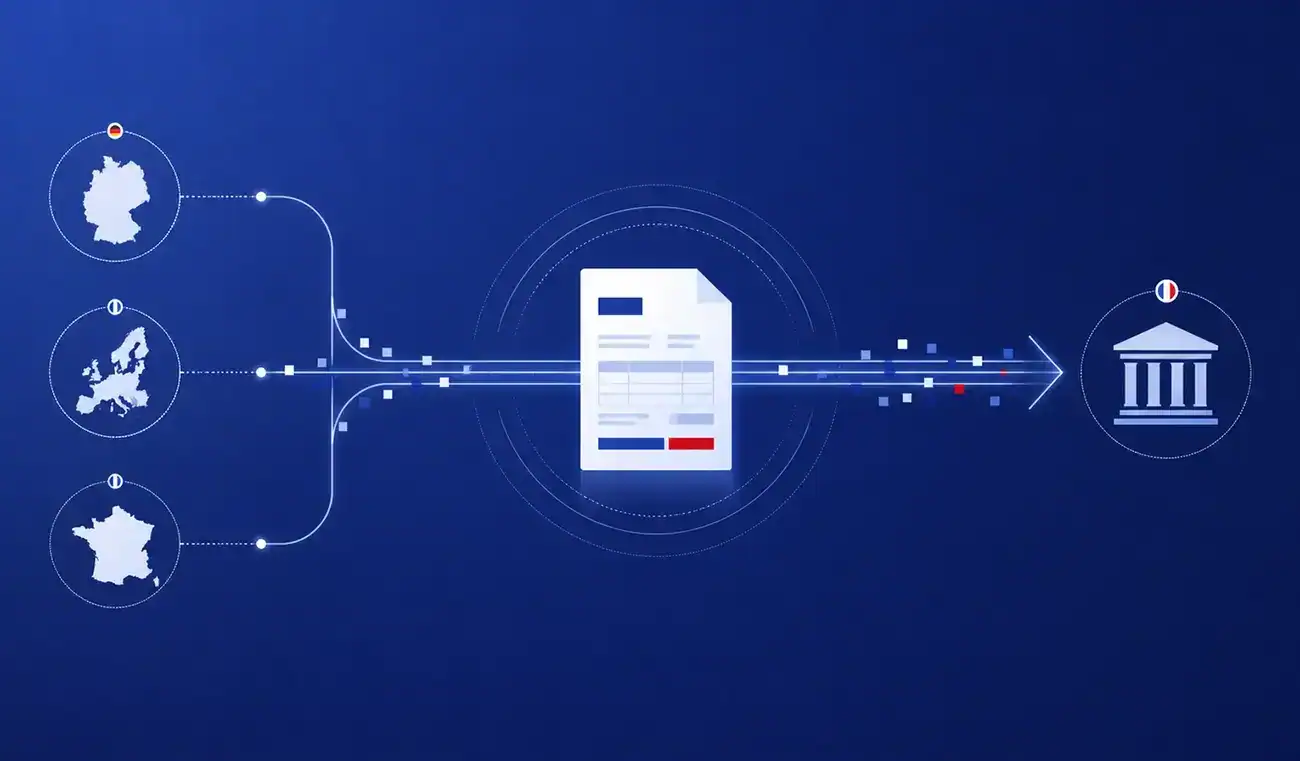
Französisches E-Reporting ab September 2026: Was ausländische Unternehmen jetzt prüfen müssen
Französische Rechnungsreform: E-Invoicing und E-Reporting sind zu trennen Die französische Reform der elektronischen Rechnungsstellung startet schrittweise ab dem 1. September 20

E-Reporting für ausländische Unternehmen ohne feste Niederlassung in Frankreich
Ausländische Unternehmen ohne feste Niederlassung in Frankreich unterliegen nicht dem Bereich der E‑Rechnungspflicht, eventuell aber der E-Reporting Pflicht.

Umsatzsteuer (TVA) bei grenzüberschreitenden Dienstleistungen in Frankreich
Bei der Umsatzsteuer kommt es nicht darauf an, wo eine Dienstleistung physisch erbracht wird, sondern wo sie steuerlich als erbracht gilt. Genau diese Territorialitätsregel entsch

Vorsteuerabzug aus Anzahlungsrechnungen
Der Bundesfinanzhof hat die Anforderungen an den Vorsteuerabzug aus Anzahlungsrechnungen weiter präzisiert. Für Unternehmen bringt die Entscheidung wichtige Klarheit – insbeson

Update: Steuerfreie Krisenprämie vorerst gestoppt
Die geplante steuer- und abgabenfreie Entlastungsprämie von bis zu 1.000 Euro für Beschäftigte kommt vorerst nicht. Zwar hatte der Bundestag den Gesetzentwurf am 24. April 2026

Update: Steuerfreie Krisenprämie 1000€ in Deutschland
Mit der geplanten Einführung einer steuerfreien Entlastungszahlung für Arbeitnehmer schafft der Gesetzgeber eine neue Möglichkeit, Beschäftigte finanziell zu unterstützen. Die

Steuerfreie Krisenprämie – Kurzinfo zur geplanten Entlastung
Die Bundesregierung plant die Einführung einer steuerfreien Krisenprämie von bis zu 1.000 Euro für das Jahr 2026. Arbeitgeber sollen diese Zahlung freiwillig an ihre Beschäftig

Verrechnungspreisdokumentation
Die durch das Vierte Bürokratieentlastungsgesetz eingeführten Änderungen zur Verrechnungspreisdokumentation gelten bereits ab 2025 – entfalten ihre volle praktische Relevanz j


