Deutsch-französische Steuerberatung · Für Unternehmen · DE · FR · EN
Ihr Geschäft in Deutschland.Steuerlich klar geführt.
FRADECO ist Ihre deutsch-französische Steuerberatungsgesellschaft: Wir verbinden deutsches Accounting, Tax, Payroll und Reporting mit den Anforderungen Ihrer französischen oder internationalen Konzernzentrale.
- 2 Standorte
- Bonn & Paris
- Expertise beidseits
- In Deutschland und Frankreich verankert
- DE · FR · EN
- International verständlich
Interaktiver Bedarfs-Check
Was brauchen Sie in Deutschland?
Situation wählen, Themen markieren, Anfrage abschicken – ohne die Seite zu verlassen.
- 1Situation
- 2Themen
- 3Anfrage
Schritt 3 von 3
Ihre Einordnung
Wählen Sie oben Ihre Situation und Ihre Themen. Hier erscheinen dann die passenden FRADECO-Leistungen – zum Aufklappen, ohne die Seite zu verlassen.
Und jetzt zu Ihnen
Ihre Auswahl geht automatisch mit – Sie brauchen sie nicht zu wiederholen.
Erstgespräch
Dreißig Minuten,
die vieles sortieren.
- Kostenloses Erstgespräch für Unternehmen
- 30 Minuten
- Die Zugangsdaten zur Videokonferenz senden wir Ihnen vor dem Termin per E-Mail.
Wir bieten Unternehmen ein kostenloses Erstgespräch an, damit Sie einen ersten Eindruck von uns als Steuerberatung gewinnen. Sie lernen die Kanzlei kennen und schildern uns Ihre Situation. Im Anschluss erhalten Sie ein qualifiziertes Angebot über die zu erwartenden Kosten.
Bitte wählen Sie oben eine Uhrzeit.
Ihr Termin steht.
Leistungen
Deutschland meistern.
Konzernfähig berichten.
Wir verbinden deutsche Steuer- und Rechnungslegungskompetenz mit den Prozessen internationaler Unternehmensgruppen.
01Laufender BetriebGerman Accounting & Reporting
Buchhaltung nach deutschen Anforderungen, HGB-Abschlüsse und Reporting Packages für französische oder internationale Konzernzentralen.
- Finanzbuchhaltung
- SKR03 & SKR04
- HGB-Abschluss
- Group Reporting
- GDPdU & FEC
- ERP-Anbindung
- Laufende Buchführung nach SKR03 oder SKR04 – in Ihrem System oder in unserem
- Monatsabschlüsse, Kontenabstimmung und Verwaltung der offenen Posten
- Jahresabschluss nach HGB samt Anhang und Offenlegung im Bundesanzeiger
- Reporting Packages nach Konzernvorgaben – in Ihrem Format und Ihrem Kalender
- Intercompany-Abstimmung mit der Muttergesellschaft, damit die Konsolidierung nicht an Differenzen hängen bleibt
- GoBD-konforme Ablage und der Datenexport aus der deutschen Buchhaltung – als GDPdU-Datei für das Finanzamt, als FEC-Datei für die französische Konzernmutter
ErgebnisDeutsche Zahlen, die lokal stimmen und in der Konzernzentrale direkt weiterverarbeitet werden können.
02Steuern & DeklarationGerman Tax & Compliance
Umsatzsteuer, Körperschaft- und Gewerbesteuer, Steuerbilanz und die Begleitung von Betriebsprüfungen – Fristen und Finanzamtskommunikation aus einer Hand.
- Umsatzsteuer
- E-Rechnung
- Körperschaftsteuer
- Gewerbesteuer
- Betriebsprüfung
- Umsatzsteuer-Voranmeldungen, Jahreserklärung und Zusammenfassende Meldung
- Körperschaft- und Gewerbesteuererklärung samt Steuerbilanz und Überleitungsrechnung
- E-Rechnung: Empfang, Ausstellung und Aufbewahrung entlang der Fristen 2025 bis 2028
- Fristenüberwachung, Bescheidprüfung und Einspruch, wo er sich lohnt
- Begleitung von Betriebsprüfungen – Vorbereitung, Datenexport, Schriftverkehr
- Kommunikation mit dem Finanzamt, auf Wunsch vollständig durch uns
ErgebnisFristen, Erklärungen und Behördenkommunikation aus einer Hand – nachvollziehbar für das internationale Management.
03MitarbeitendeGerman Payroll & HR
Deutsche Lohnabrechnung und HR-Administration – von der ersten Anmeldung bis zur laufenden Betreuung Ihrer Mitarbeitenden.
- Lohnabrechnung
- Sozialversicherung
- A1 & Entsendung
- Lohnsteuer
- HR Services
- Monatliche Lohn- und Gehaltsabrechnung samt Lohnsteueranmeldung
- An- und Abmeldungen zur Sozialversicherung, Beitragsnachweise und Umlagen U1 bis U3
- A1-Bescheinigungen und Entsendefälle – beantragt vor dem ersten Arbeitstag, nicht danach
- Bescheinigungswesen: Arbeitgeber-, Entgelt- und Elternzeitbescheinigungen
- Begleitung von Lohnsteuer-Außenprüfung und Betriebsprüfung der Rentenversicherung
- Auswertungen für HR und Konzernzentrale, auf Wunsch in drei Sprachen
ErgebnisEine verlässliche deutsche Payroll mit klaren Ansprechpartnern für HR und Mitarbeitende.
04AufbauSetup in Germany
Der strukturierte Start in Deutschland: Tochtergesellschaft, Betriebsstätte, steuerliche Registrierung und belastbare Prozesse ab Tag eins.
- Rechtsform
- Tochtergesellschaft
- Betriebsstätte
- Registrierung
- Eröffnungsbilanz
- Steuerliche Einordnung: Tochtergesellschaft, Zweigniederlassung oder Betriebsstätte
- Begleitung von Notartermin, Gesellschaftsvertrag und Handelsregisteranmeldung
- Steuerliche Erfassung beim Finanzamt, USt-IdNr. und Betriebsnummer
- Eröffnungsbilanz und Einrichtung des Kontenrahmens
- Aufbau von Accounting- und Payroll-Prozessen ab dem ersten Beleg
- Prüfung, ab wann eine Bau- oder Montagebetriebsstätte entsteht – bevor sie es tut
ErgebnisEin geordneter Start, bei dem Struktur, Registrierungen und operative Abläufe zusammenpassen.
05BeratungAdvisory & Cross-border
Steuerliche Beratung und Gestaltung für Ihr deutsches Geschäft – von der laufenden Einschätzung bis zu Konzernstrukturen, Intercompany-Prozessen und Verrechnungspreisen.
- Verrechnungspreise
- Betriebsstätten
- DBA & Quellensteuer
- Intercompany
- Umstrukturierung
- Verrechnungspreise: Transaktionsmatrix, Sachverhalts- und Angemessenheitsdokumentation, Masterfile und Local File
- Betriebsstätten: Bau- und Montagefälle, Vertreter- und Homeoffice-Konstellationen, Gewinnabgrenzung
- DBA Deutschland–Frankreich, Quellensteuern, Entlastungsverfahren und Freistellungsbescheinigungen
- Intercompany-Strukturen: Leistungsverrechnung, Finanzierung, Lizenzen und Kostenumlagen
- Verschmelzungen, Einbringungen und der Auf- oder Abbau deutscher Einheiten
- Betriebsprüfungen mit internationalem Schwerpunkt: Strategie, Schriftverkehr, Verhandlung
ErgebnisEntscheidungen, die steuerlich belastbar sind – und weniger Reibungsverluste zwischen deutscher Einheit und Konzernzentrale.
06PräsenzDomizilierung
Eine offizielle Geschäftsadresse in Deutschland – rechtlich, kommerziell und steuerlich nutzbar, ohne eigenes Büro vor Ort.
- Geschäftsadresse
- Handelsregister
- Postservice
- Telefonservice
- Besprechungsräume
- Ladungsfähige Anschrift für Handelsregister, Finanzamt, Impressum und Geschäftspartner
- Postannahme, zeitnahe Digitalisierung und Weiterleitung in Ihrem Rhythmus
- Telefonservice in Deutsch, Französisch und Englisch
- Besprechungsräume für Termine mit Mandanten, Banken oder Behörden
- Nutzbar ab Vertragsschluss – ohne Mietvertrag, Kaution und Nebenkosten
ErgebnisEine dauerhafte deutsche Adresse, die Sie ab Vertragsschluss nutzen können – ohne Mietvertrag, Kaution und Nebenkosten.
FRADECO in Deutschland
Steuerberatung in Deutschland für internationale Unternehmen.
Wer als französisches oder internationales Unternehmen in Deutschland tätig wird, trifft auf ein eigenständiges Steuer-, Rechnungslegungs- und Sozialversicherungssystem. FRADECO übersetzt diese Anforderungen in klare Abläufe für Ihre deutsche Gesellschaft, Betriebsstätte oder steuerpflichtige Geschäftstätigkeit.
Die FRADECO GmbH begleitet ausschließlich Unternehmen. Wir unterstützen beim Markteintritt in Deutschland, bei steuerlichen Registrierungen und beim Aufbau belastbarer Prozesse. Im laufenden Betrieb übernehmen wir Finanzbuchhaltung und HGB-Abschluss, Umsatzsteuer-Voranmeldungen, Körperschaft- und Gewerbesteuer sowie deutsche Payroll und Sozialversicherung.
Für Konzernzentralen verbinden wir lokale Compliance mit international anschlussfähigem Reporting – von Monatsabschlüssen und Reporting Packages bis zur E-Rechnung in Deutschland. Unsere Teams in Bonn und Paris beraten auf Deutsch, Französisch und Englisch.
Themenhub Deutschland
Direkt zum konkreten Anliegen – vom Leistungsfeld zur Lösung.
Praxisnahe Einstiege in häufig gesuchte Spezialfragen – kompakt eingeordnet und mit der passenden FRADECO-Leistung verbunden.
Fokusthema 2026
E-Rechnung
& E-Reporting
Deutschland und Frankreich digitalisieren den Rechnungsaustausch auf unterschiedlichen Wegen. Für internationale Gruppen liegt die eigentliche Herausforderung in den Schnittstellen: Formate, Stammdaten, Prozesse, Systeme und Meldewege müssen zusammenspielen.
- ERP
- Accounting
- USt
German expertise · international mindset
Deutsches System.
International verständlich.
In Deutschland compliant. International anschlussfähig.
Unsere Expertinnen und Experten in Bonn und Paris verbinden deutsches Steuerwissen mit dem Verständnis für französische und internationale Konzernstrukturen. So werden deutsche Anforderungen zu klaren Entscheidungen, Reports und Prozessen für Ihre Zentrale.
- 01Expertinnen und Experten auf beiden Seiten der Grenze
- 02Reporting, das zur internationalen Konzernlogik passt
- 03Beratung auf Deutsch, Französisch und Englisch
FRADECO Wissen
Steuerthemen Deutschland.
Aktuell und eingeordnet.
Rechengrößen der Sozialversicherung 2027: Was der Referentenentwurf für Arbeitgeber bedeutet
Der Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 liegt vor. Die neuen Grenzen, die Sonderanhebung in der Krankenversicherung und was Arbeitgeber zum Jahreswechsel prüfen sollten.
Elektronische Entgeltunterlagen ab 2027: Was Arbeitgeber jetzt vorbereiten sollten
Ende 2026 läuft die Befreiung von der elektronischen Führung begleitender Entgeltunterlagen aus. Welche Nachweise betroffen sind, was für Altunterlagen gilt und wie Arbeitgeber ihre Abläufe für 2027 vorbereiten.
Firmenwagen über die Grenze: Der Wohnsitz entscheidet über die Umsatzsteuer
Überlässt ein Unternehmen einem Mitarbeiter im Nachbarland dauerhaft einen Firmenwagen, kann die Umsatzsteuer an dessen Wohnsitz entstehen. Seit dem 01.07.2026 gilt die neue Linie ohne Übergangsfrist.
E-Rechnung in Deutschland: Was bis zum 01.01.2027 zu tun ist
Ab 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz E-Rechnungen ausstellen. Welche Stufen gelten, was als E-Rechnung zählt und an welchen Fällen die Umstellung in der Praxis hängt.
Umsatzsteuer Deutschland für ausländische Unternehmen: was sich 2027 ändert
Wer Ware in Deutschland lagert oder an Privatkunden liefert, wird hier umsatzsteuerpflichtig – auch ohne Niederlassung. Ab 2027 gilt für Neuregistrierungen wieder zwei Jahre monatliche Abgabe.
Gewerbesteuer: Mindesthebesatz von 280 % ab 2027
Ab 2027 gilt bundesweit ein Mindesthebesatz von 280 % bei der Gewerbesteuer. Was sich ändert, wer betroffen ist und warum sich eine frühzeitige Prüfung empfiehlt.
Vorsteuerabzug aus Anzahlungsrechnungen: BFH schafft Klarheit
Der Bundesfinanzhof präzisiert die Anforderungen an den Vorsteuerabzug aus Anzahlungsrechnungen. Was das für Investitionsprojekte und die Rechnungsprüfung bedeutet.
Gastbeitrag: Markteintritt in der DACH-Region – die unterschätzten HR-Risiken
Gastbeitrag von Axel Menzel (Inpact HR): Entsendung, Contractor oder lokale Anstellung, der Arbeitsvertrag als Steuerungsinstrument, Mitbestimmung – und warum man den Ausstieg schon beim Eintritt mitdenken sollte.
Steuerfreie Krisenprämie 2026: Bundesrat stoppt die 1.000-Euro-Entlastung
Die geplante steuer- und abgabenfreie Krisenprämie von bis zu 1.000 Euro ist im Bundesrat gescheitert. Was Arbeitgeber jetzt wissen müssen und warum Auszahlungen vorerst warten sollten.
Verrechnungspreisdokumentation: Neue Pflichten und 30-Tage-Frist
Transaktionsmatrix, verkürzte Vorlagefrist und proaktive Vorlagepflichten: Was das Vierte Bürokratieentlastungsgesetz für die Verrechnungspreisdokumentation bedeutet.
EU Inc.: Neue europäische Gesellschaftsform – was Unternehmen wissen sollten
Die EU-Kommission schlägt mit „EU Inc.“ eine neue europäische Gesellschaftsform vor: digitale Gründung in 48 Stunden, einheitliche Regeln im Binnenmarkt. Was geplant ist und was national bleibt.
Künstlersozialabgabe 2026: Jahresmeldung bis 31. März
Abgabepflichtige Unternehmen müssen bis 31. März 2026 melden, welche Entgelte sie 2025 an selbständige Künstler und Publizisten gezahlt haben. Wer betroffen ist und was zur Bemessungsgrundlage zählt.
E-Rechnung 2026: Der Fahrplan bis 2028 und was jetzt zählt
Seit 2025 ist die E-Rechnung im deutschen B2B-Umfeld Pflicht. Was EN 16931 konkret verlangt, welche Übergangsfristen bis 2028 gelten und warum die XML-Datei über den Vorsteuerabzug entscheidet.
Rechnungsangaben auf Englisch: BMF lässt EU-Amtssprachen zu
Reverse Charge, Self-Billing, Margin Scheme: Umsatzsteuerliche Pflichtangaben dürfen in Deutschland nun auch in anderen EU-Amtssprachen auf der Rechnung stehen. Was das BMF-Schreiben vom 17.09.2025 für internationale Rechnungslayouts bedeutet.
Verification of Payee: IBAN-Name-Check im SEPA-Zahlungsverkehr
Seit Oktober 2025 prüfen Banken bei jeder SEPA-Überweisung, ob Empfängername und IBAN zusammenpassen. Was das Ampelprinzip bedeutet, wo Stammdaten typischerweise scheitern und wie Unternehmen Zahlungsverzögerungen vermeiden.
Mindestlohn 2026 und 2027: Folgen für Minijobs und Midijobs
Ab 1. Januar 2026 gilt ein Mindestlohn von 13,90 €, ab 2027 von 14,60 €. Damit verschieben sich die Minijob-Grenze auf 603 € beziehungsweise 633 € und der gesamte Übergangsbereich. Was Arbeitsverträge, Lohnabrechnung und Budgetplanung jetzt brauchen.
Weihnachtsgeld: Anspruch, Steuer und Sozialversicherung
Weihnachtsgeld ist freiwillig – bis daraus durch betriebliche Übung ein Rechtsanspruch wird. Wie Sonderzahlungen arbeitsrechtlich, steuerlich und sozialversicherungsrechtlich einzuordnen sind.
Weihnachtsfeier: die 110-Euro-Grenze richtig anwenden
Bis 110 € brutto je Teilnehmer bleibt die Betriebsveranstaltung lohnsteuerfrei – als Freibetrag und für höchstens zwei Feiern im Jahr. Beim Vorsteuerabzug wirkt derselbe Betrag dagegen als Freigrenze.
Weihnachtsgeschenke: Grenzen für Mitarbeitende und Geschäftspartner
50 € pro Geschäftspartner und Jahr, 50 € pro Mitarbeitendem und Monat, 60 € je persönlichem Anlass: Welche Grenzen für Sachzuwendungen gelten und warum die Dokumentation in Betriebsprüfungen entscheidet.
Künstlersozialabgabe sinkt 2026 auf 4,9 Prozent
Ab 1. Januar 2026 sinkt der Abgabesatz zur Künstlersozialversicherung von 5,0 auf 4,9 Prozent. Was das für Unternehmen bedeutet, die künstlerische und publizistische Leistungen beauftragen.
Umsatzsteuer-Sonderprüfung: 1,63 Milliarden Euro Mehrergebnis
Umsatzsteuer-Sonderprüfungen sind schneller und gezielter als eine Betriebsprüfung – und treffen Unternehmen jeder Größe. Welche Fehler am häufigsten auffallen und warum ausländische Gesellschaften mit deutscher Registrierung besonders im Blick stehen.
Urlaubsgeld in Deutschland: Anspruch, Steuer und Erholungsbeihilfe
Urlaubsgeld ist in Deutschland nicht gesetzlich vorgeschrieben, aber voll steuer- und beitragspflichtig. Wie ein Anspruch durch Betriebsübung entsteht, was bei Elternzeit und Krankheit gilt und warum die Erholungsbeihilfe eine Alternative sein kann.
Verrechnungspreisanpassungen und Umsatzsteuer: die offene Schnittstelle
Steuerbehörden verknüpfen Verrechnungspreisanpassungen zunehmend mit der Umsatzsteuer. Was die EuGH-Verfahren Arcomet und Högkullen 2025 gezeigt haben – und warum eine belastbare Orientierung weiterhin fehlt.
Investitionssofortprogramm: degressive AfA und Körperschaftsteuersenkung
Der Bundesrat hat am 11. Juli 2025 zugestimmt: 30 Prozent degressive Abschreibung, Körperschaftsteuer schrittweise auf 10 Prozent, erweiterte Forschungszulage und höhere Grenzen für Elektro-Dienstwagen. Ein Überblick mit Blick auf deutsch-französische Strukturen.
USt-IdNr. bestätigen: nur noch digital über das BZSt
Seit dem 20. Juli 2025 nimmt das Bundeszentralamt für Steuern Bestätigungsanfragen zu ausländischen Umsatzsteuer-Identifikationsnummern ausschließlich digital entgegen. Schriftliche und telefonische Anfragen bleiben wirkungslos.
Kabinett beschließt Investitionssofortprogramm: 46 Milliarden bis 2029
Am 4. Juni 2025 hat das Bundeskabinett das steuerliche Investitionssofortprogramm beschlossen, am 26. Juni folgte der Bundestag. Was das Paket vorsieht und wo es im deutsch-französischen Vergleich ansetzt.
Steuerfreie Überstunden: der Plan in Deutschland, das Modell in Frankreich
Der Koalitionsvertrag sieht steuerfreie Überstundenzuschläge vor. In Frankreich gibt es das Modell längst – bis 7.500 € im Jahr, dazu Entlastungen bei den Sozialabgaben. Ein Vergleich für Unternehmen mit Beschäftigten in beiden Ländern.
HGB-Größenklassen: Wie Unternehmen in Deutschland eingestuft werden
Bilanzsumme, Umsatz und Mitarbeiterzahl entscheiden über die Größenklasse nach HGB – und damit über Buchhaltungs-, Prüfungs- und Offenlegungspflichten. Die Schwellenwerte im Überblick, besonders relevant für französische Gesellschaften in Deutschland.
Betriebliche Gesundheitsförderung: 600 Euro steuerfrei je Mitarbeitendem
Nach § 3 Nr. 34 EStG bleiben bis zu 600 Euro pro Mitarbeitendem und Jahr steuer- und beitragsfrei – wenn die Maßnahme nach SGB V zertifiziert ist. Welche Programme zählen, wo die Umsatzsteuer abweicht und warum sich eine Anrufungsauskunft lohnt.
Wachstumschancengesetz: die wesentlichen Änderungen im Überblick
Elektro-Dienstwagen bis 70.000 EUR, Geschenkgrenze auf 50 EUR, befristete degressive AfA, neue Regeln für konzerninterne Finanzierungen und die E-Rechnungspflicht ab 2025 – ein Entlastungsvolumen von 3,2 Milliarden EUR.
WhatsApp am Arbeitsplatz: Wann Nachrichten eine Kündigung tragen und wann nicht
Täuschung über eine Krankheit, üble Nachrede, Beleidigungen im Gruppenchat: Vier Urteile zeigen, wann WhatsApp-Nachrichten eine Kündigung tragen und wann ein Arbeitgeber sie nicht auswerten darf.
Zu dieser Auswahl gibt es noch keinen Beitrag.
Referenzen
Mandanten, die
uns vertrauen.
Von der französischen Konzernzentrale bis zum international geführten Mittelständler – betreut aus Bonn und Paris.
In kurzer Zeit ist Fradeco zu unserem kompetenten und zuverlässigen Partner geworden, die individuell auf unsere Wünsche und Sorgen eingeht, blitzschnell reagiert und auch die schwierigsten Sachverhalte umgehend zu unserer vollsten Zufriedenheit bearbeitet.
Das agile und kompetente Team begleitet unser Wachstum, indem es sich kontinuierlich anpasst.
FRADECO
Zwei Standorte.
Ein Team.
FRADECO begleitet französische und internationale Unternehmensgruppen bei allen steuerlichen, buchhalterischen und administrativen Aufgaben in Deutschland – mit Expertinnen und Experten in Bonn und Paris, einem festen mehrsprachigen Team und kurzen Wegen.
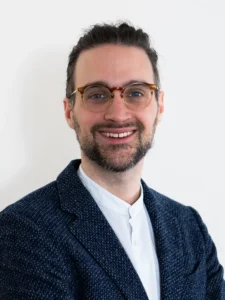
Michael StillerSteuerberater · Expert-Comptable
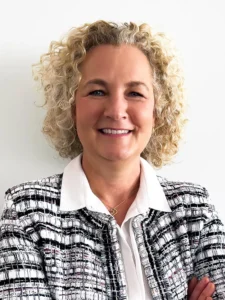
Susanne WienerSteuerberaterin · Wirtschaftsprüferin · Expert-Comptable
FAQ
Kurz gefragt.
Klar beantwortet.
Noch Fragen? Im persönlichen Gespräch lässt sich Ihr Fall meist schnell einordnen.
Welche FRADECO-Website ist für mein Unternehmen die richtige?
Für geschäftliche und steuerliche Aktivitäten in Deutschland ist die FRADECO GmbH auf fradeco.de zuständig. Für Aktivitäten in Frankreich führt fradeco.fr zur FRADECO SAS. Beide arbeiten auf Deutsch wie auf Französisch.
Berät FRADECO auch Privatpersonen?
Nein. FRADECO richtet sich ausschließlich an Unternehmen und Unternehmensgruppen mit geschäftlichen oder steuerlichen Aktivitäten in Deutschland.
Kann FRADECO die gesamte Payroll grenzüberschreitend übernehmen?
Ja. Wir übernehmen die vollständige Payroll-Verarbeitung inklusive Abrechnungen, Meldungen an deutsche oder französische Stellen und der laufenden Kommunikation mit den Behörden.
Beraten Sie auf Deutsch und Französisch?
Unser mehrsprachiges Team berät auf Deutsch, Französisch und Englisch. Fachliche Nuancen gehen damit weder im Gespräch noch in der Dokumentation verloren.
Wie läuft der Wechsel zu FRADECO ab?
Nach einem strukturierten Erstgespräch prüfen wir Daten, Fristen und bestehende Prozesse. Anschließend koordinieren wir die Übergabe und richten einen klaren, sicheren Betreuungsprozess ein.
Unterstützen Sie beim Markteintritt in Deutschland?
Ja. Wir ordnen Tochtergesellschaft oder Betriebsstätte steuerlich ein, begleiten Registrierungen und bauen Accounting, Tax, Reporting und Payroll für den deutschen Betrieb strukturiert auf.
Der nächste Schritt
Ihr Geschäft in
Deutschland sicher aufstellen.
Erzählen Sie uns kurz von Ihrer deutschen Gesellschaft, Ihrem Standort oder Ihrem Vorhaben. Wir melden uns mit einer ersten fachlichen Einordnung.
- FRADECO GmbH · Bonn
-
Simrockstr. 92 · 53619 Rheinbreitbach
+49 2224 123 14 83 - FRADECO SAS · Paris
-
50, Rue Chapon · 75003 Paris
+33 1 40 09 13 77